IMMOBILIEN / FINANZIERUNG
Baufinanzierung
Eine Immobilie kaufen oder bauen und die langfristigen Kosten im Blick behalten.
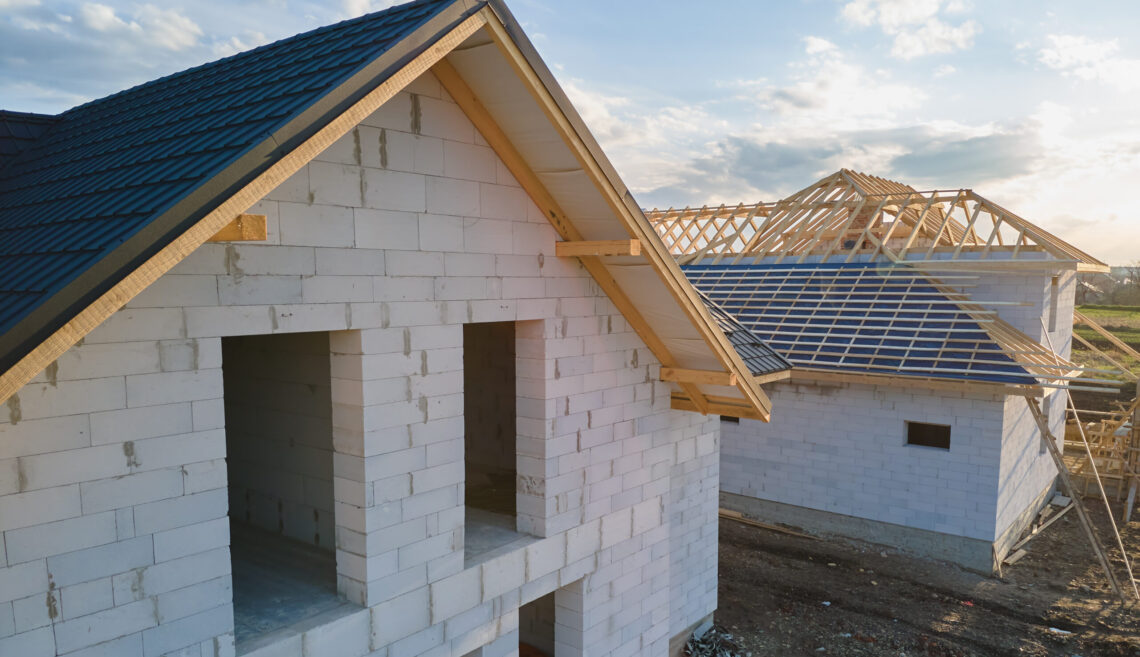
Was bedeutet eine Baufinanzierung?
Bei einer Baufinanzierung wird der Kauf oder Bau einer Immobilie häufig durch Eigenkapital und ein Darlehen finanziert, das in vereinbarten Raten zurückgezahlt wird. Neben dem Kauf- oder Baupreis sind auch Nebenkosten und laufende Ausgaben zu berücksichtigen.
Diese Seite bietet allgemeine Informationen. Eine individuelle Beratung oder Vermittlung von Immobiliendarlehen biete ich nicht an.
KOSTEN IM ÜBERBLICK
Was gehört zur finanziellen Planung?
Neben dem Kauf- oder Baupreis entstehen weitere Ausgaben. Drei Bereiche helfen dabei, den finanziellen Aufwand frühzeitig besser einzuschätzen.
01
Eigenkapital
Eigenkapital sind eigene Mittel, die Sie für den Kauf oder Bau einsetzen können. Sie verringern den benötigten Kreditbetrag. Eine finanzielle Reserve für unerwartete Ausgaben sollte dabei mitgedacht werden.
02
Kaufnebenkosten
Zu den Kaufnebenkosten zählen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision. Ihre Höhe hängt unter anderem vom Bundesland und den Vereinbarungen beim Kauf ab.
03
Gesamtbelastung
Zur monatlichen Kreditrate kommen laufende Ausgaben für das Wohnen hinzu, etwa Energie, Versicherungen und Instandhaltung. Auch Rücklagen für Reparaturen sollten bei der Kostenplanung berücksichtigt werden.
FINANZIERUNG VERSTEHEN
Wie funktioniert ein Immobiliendarlehen?
Bei einer Immobilienfinanzierung spielen Zinssatz, Rückzahlung und Laufzeit eine wichtige Rolle.
Wer diese Zusammenhänge kennt, kann die langfristigen finanziellen Verpflichtungen besser einschätzen.
VERTRAGSBEDINGUNGEN
Welche Kreditbedingungen sollte man kennen?
Neben Zinssatz und monatlicher Rate können weitere Vertragsbedingungen die Gesamtkosten und Flexibilität einer Baufinanzierung beeinflussen.
Sollzins und Effektivzins
Der Sollzins beschreibt die Verzinsung des Darlehens. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und Zahlungsmodalitäten. Er erleichtert den Vergleich, bildet jedoch nicht sämtliche Nebenkosten ab.
Sondertilgung
Sondertilgungen sind zusätzliche Rückzahlungen neben der vereinbarten Rate. Sie können die Restschuld schneller verringern. Ob und in welcher Höhe sie ohne zusätzliche Kosten möglich sind, steht im Darlehensvertrag.
Tilgungswechsel
Ein vereinbarter Tilgungswechsel ermöglicht es, den Tilgungssatz während der Laufzeit anzupassen. Dadurch kann sich die monatliche Rate verändern. Anzahl und Umfang solcher Änderungen sind vertraglich geregelt.
Bereitstellungszinsen
Bei Bauvorhaben wird das Darlehen häufig in mehreren Schritten ausgezahlt. Nach Ablauf einer bereitstellungszinsfreien Zeit können für noch nicht abgerufene Beträge zusätzliche Zinsen anfallen. Das kann die Finanzierung verteuern.
RECHENBEISPIELE
Was kostet der Immobilienkauf?
Mit einfachen Modellrechnungen lassen sich die zusätzlichen Kaufkosten und eine mögliche monatliche Kreditrate besser einschätzen.
Kaufnebenkostenrechner
Welche Kosten entstehen zusätzlich zum Kaufpreis? Berechnen Sie die Grunderwerbsteuer sowie geschätzte Notar- und Grundbuchkosten und berücksichtigen Sie gegebenenfalls eine Maklerprovision.
Kreditratenrechner
Wie hoch könnte die monatliche Kreditrate ausfallen? Berechnen Sie anhand des Darlehensbetrags, des angenommenen Sollzinssatzes und der anfänglichen Tilgung eine beispielhafte Monatsrate.
Die Berechnungen dienen ausschließlich der allgemeinen Orientierung. Sie beruhen auf vereinfachten Annahmen und ersetzen weder ein verbindliches Kreditangebot noch eine individuelle Finanzierungsberatung.
GUT ZU WISSEN
Finanzierung und Absicherung gehören zusammen
Eine Immobilienfinanzierung bringt langfristige finanzielle Verpflichtungen mit sich. Deshalb lohnt es sich, neben der Kreditrate auch die Absicherung wichtiger Lebensrisiken zu berücksichtigen.
Einkommen absichern
Was geschieht mit den Kreditraten, wenn Sie Ihren Beruf aus gesundheitlichen Gründen längerfristig nicht mehr ausüben können? Prüfen Sie, welche Leistungen bereits bestehen und ob eine Berufsunfähigkeitsversicherung sinnvoll sein könnte.
Familie schützen
Wer übernimmt die finanziellen Verpflichtungen, wenn ein Darlehensnehmer verstirbt? Eine Risikolebensversicherung kann Hinterbliebene entlasten. Ob und in welcher Höhe sie sinnvoll ist, hängt von der persönlichen Situation und bestehenden Absicherungen ab.
Immobilie schützen
Schäden am Gebäude können erhebliche Kosten verursachen, während die Kreditraten weiterlaufen. Prüfen Sie deshalb den Umfang Ihrer Wohngebäudeversicherung, einen möglichen Elementarschutz und die Anforderungen des Kreditgebers.
FRAGEN ZUR BAUFINANZIERUNG
Häufige Fragen zur Immobilienfinanzierung
Beim Kauf oder Bau einer Immobilie entstehen viele Fragen zu Finanzierung, Fördermöglichkeiten und langfristigen Verpflichtungen. Hier finden Sie grundlegende Antworten.
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Eine Finanzierung mit wenig oder ohne Eigenkapital ist grundsätzlich möglich, aber nicht jede Bank bietet sie an. Häufig steigen dadurch Kreditbetrag, Zinskosten und finanzielle Risiken. Auch Kaufnebenkosten und ausreichende Rücklagen sollten berücksichtigt werden.
Welche Fördermöglichkeiten gibt es?
Je nach Vorhaben kommen Förderdarlehen oder Zuschüsse infrage, etwa von der KfW oder aus Landesprogrammen. Die Voraussetzungen hängen unter anderem von der Nutzung und dem energetischen Zustand der Immobilie ab. Bei vielen Programmen muss der Antrag vor dem Kaufvertrag oder Baubeginn gestellt werden.
Wann sollte die Finanzierung vor dem Immobilienkauf geklärt sein?
Vor der Unterzeichnung des notariellen Kaufvertrags sollte die Finanzierung einschließlich der Kaufnebenkosten verbindlich geklärt sein. Eine unverbindliche Berechnung ersetzt keine Finanzierungszusage. Nach der Beurkundung entstehen bereits rechtliche Verpflichtungen.
Was passiert, wenn ich mein Haus vorzeitig verkaufe?
Ein laufendes Immobiliendarlehen endet durch den Verkauf nicht automatisch. Wird es vor Ablauf der Zinsbindung zurückgezahlt, kann unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung anfallen. Klären Sie die Ablösung und mögliche Kosten rechtzeitig mit Ihrer Bank.
Was tun, wenn die Kreditrate nicht mehr bezahlbar ist?
Wenn sich finanzielle Schwierigkeiten abzeichnen, sollten Sie frühzeitig mit Ihrer Bank sprechen. Je nach Vertrag können eine Anpassung der Tilgung oder andere Zahlungsvereinbarungen möglich sein. Solche Änderungen müssen mit dem Kreditgeber vereinbart werden.
Was ist bei einer Anschlussfinanzierung zu beachten?
Bleibt nach Ablauf der Zinsbindung eine Restschuld, müssen neue Finanzierungskonditionen vereinbart werden. Dabei spielen der neue Zinssatz, die monatliche Rate und die weitere Laufzeit eine wichtige Rolle. Steigende Zinsen können die finanzielle Belastung erhöhen.
Wer darf mich individuell zur Baufinanzierung beraten?
Individuelle Finanzierungsberatung bieten entsprechend berechtigte Kreditinstitute und zugelassene Immobiliardarlehensvermittler an. Gewerbliche Darlehensvermittler benötigen dafür grundsätzlich eine Erlaubnis nach § 34i GewO. Ich selbst biete allgemeine Informationen, jedoch keine individuelle Beratung oder Vermittlung von Immobiliendarlehen.
RUND UM IHRE IMMOBILIE
Wobei ich Sie unterstützen kann
Als Immobilienmaklerin unterstütze ich Sie beim Kauf oder Verkauf einer Immobilie. Dazu gehören Fragen zum Objekt, zu den benötigten Unterlagen und zu den nächsten Schritten im Vermittlungsprozess.
Als Versicherungsmaklerin prüfe ich den bestehenden Versicherungsschutz und mögliche Absicherungslücken. Dabei berücksichtige ich insbesondere die Wohngebäudeversicherung sowie die Absicherung des Einkommens und finanzieller Verpflichtungen.
Für individuelle Finanzierungsfragen können Sie sich an ein Kreditinstitut oder einen entsprechend zugelassenen Immobiliardarlehensvermittler wenden. Eine persönliche Darlehensberatung oder Kreditvermittlung biete ich nicht an.
Ein eigenes Zuhause soll das Leben schöner machen, nicht kleiner.
Schließlich möchte man auch nach dem Kauf noch verreisen, sich kleine Wünsche erfüllen und einfach das Leben genießen können. Deshalb ist es mir wichtig, dass die Finanzierung nicht nur heute bezahlbar ist, sondern langfristig genug Spielraum lässt. Für die fachliche Beratung bringe ich meine Kunden mit spezialisierten Finanzierungspartnern zusammen.
Valentina Kortas
VERSICHERUNGSMAKLERIN
KONTAKT
Ich rufe Sie zurück
Sie haben Fragen? Gerne bin ich persönlich für Sie da.